背靠电商,年收入4000亿元 群雄逐鹿的快递行业,谁能脱颖而出?
在电商蓬勃发展的浪潮下,中国快递行业已成长为年收入突破4000亿元的巨型市场。从义乌小商品到生鲜冷链,从偏远乡村到海外仓,快递网络如同经济的毛细血管,支撑着每秒数千件的包裹流转。随着市场增速趋缓、价格战硝烟弥漫,行业正从“野蛮生长”转向“精耕细作”。群雄逐鹿之下,谁能脱颖而出?
一、电商红利催生巨头
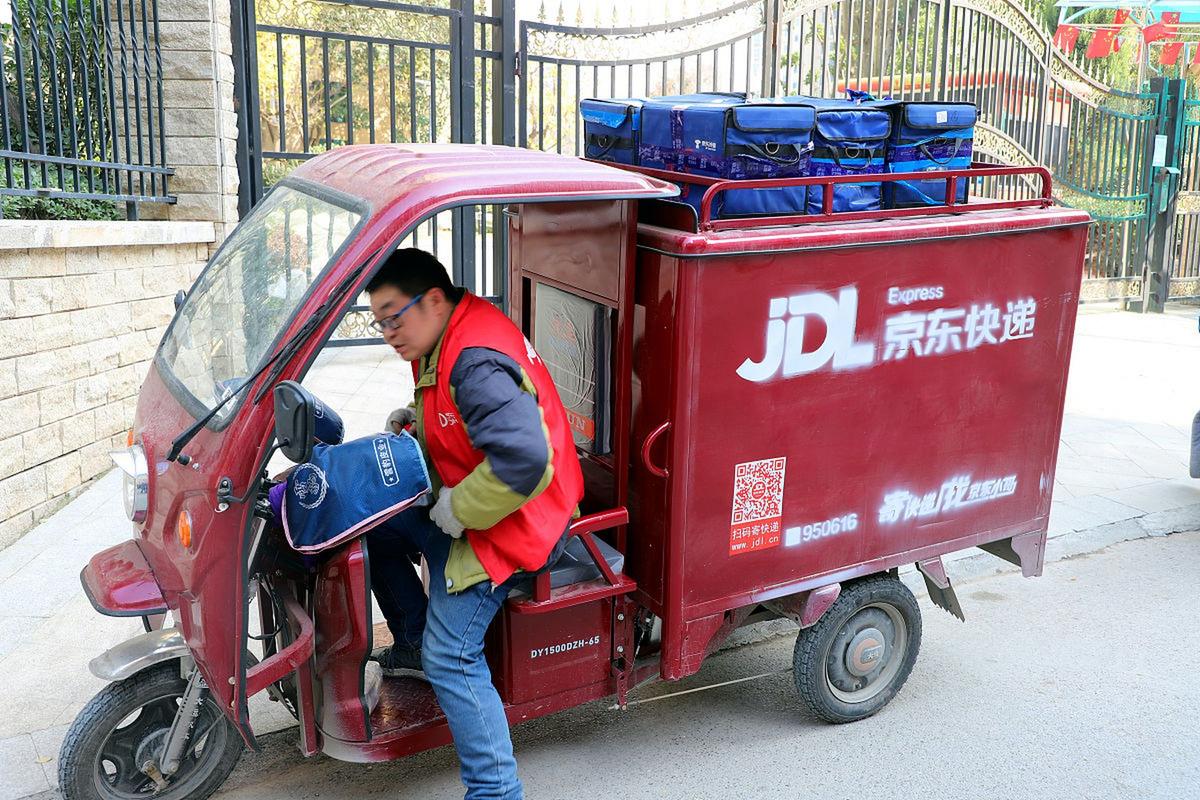
快递行业的崛起与电商密不可分。2022年,全国快递业务量达1105.8亿件,收入1.06万亿元(注:根据国家邮政局数据,此处口径为全行业,用户所指4000亿元或为部分企业集群收入)。以“通达系”(中通、圆通、申通、韵达)和顺丰为代表的头部企业,借电商件迅速铺开网络。中通凭借“同建共享”模式降低成本,顺丰以高端时效件树立品牌,京东物流则依托仓配一体构建护城河。但硬币的另一面是:电商增速放缓,快递件量增速从2018年的26.6%降至2022年的2.1%,存量竞争时代来临。
二、价格战:伤敌一千,自损八百
为抢占份额,义乌等“产粮区”单票价格一度跌破1元。极兔速递以“八毛发全国”搅局,迫使通达系跟进降价。结果2021年多家企业净利润腰斩,网点动荡、快递员流失。价格战虽加速了行业洗牌,却也暴露了同质化竞争的死结:服务趋同、利润微薄、创新乏力。正如一位业内人士所言:“谁先停止降价,谁就先出局;但一直降价,谁也活不好。”
三、差异化突围的三大路径
1. 品质化与时效升级。顺丰、京东物流主打“上午达”“次晨达”,通过航空运力、高铁专线抢夺高端商务件与医药冷链市场。中通也推出“星联时效件”,试图跳出低价泥潭。
2. 数字化与自动化降本。头部企业每年投入数十亿元研发智能分拣、无人车和AI路由。例如,中通上线“先知系统”预测单量,圆通打造“客户管家”平台。科技投入正从“可选”变为“生存项”。
3. 向下沉与出海要增量。农村快递进入“村村通”阶段,快递进村覆盖率超90%,挖掘农产品上行机遇。出海方面,极兔收购百世国内业务后,加速布局东南亚、中东;菜鸟则搭建eWTP枢纽,服务跨境电商。2023年国际/港澳台快递业务量同比增长超50%,成为新引擎。
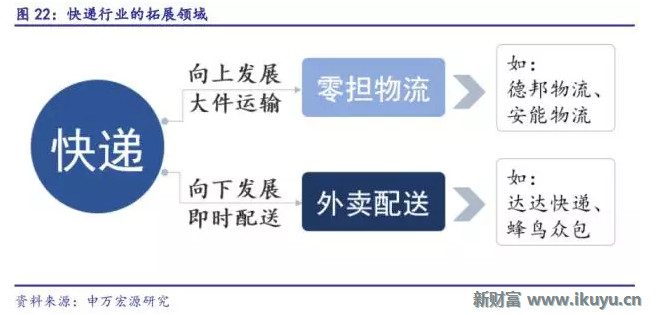
利基市场同样生机盎然:即时配送赛道里,顺丰同城、达达、闪送争夺“万物到家”;大件快递中,德邦被京东收购后专业化运作;绿色包装、隐私面单等ESG实践逐渐成为招投标加分项。
四、外卖递送:跨界战事正酣
当快递行业陷入内卷,外卖递送却呈现另一番“三国杀”。美团外卖、饿了么、抖音外卖依托本地生活流量,订单规模突破日均亿单。2022年即时配送订单超400亿单,市场规模约2000亿元。外卖骑手与快递员时常并称“网约配送员”,但模式差异显著:外卖强在30分钟极速响应、算法调度精细;快递强在网络广度和标准化。二者正互相渗透——顺丰推出“丰食”团餐,美团买菜入局同城快递,达达快送与京东到家深度协同。“最后三公里”的边界日益模糊。
五、谁能胜出?修炼内功者胜
未来脱颖而出的快递企业,需具备以下特质:其一,成本控制力,单票成本降至2元以下且网络稳定;其二,综合服务力,从“送包裹”升级为“供应链解决方案”;其三,技术赋能力,用大数据预警爆仓、用无人配送应对人力短缺;其四,生态协同力,融入电商、本地生活或制造业场景。终极竞争不再是规模比拼,而是价值竞争。
对企业而言,要摒弃“以价换量”的鸦片式增长;对监管而言,需平衡公平竞争与劳动者权益;对消费者而言,用脚投票终将奖励好服务。四千亿赛道没有终局,只有不断进化的征程。快递与外卖终将在“即时满足”的消费时代,走向交融共生。谁能赢得用户信任,谁才能笑到最后。
如若转载,请注明出处:http://www.lzfastfood.com/product/42.html
更新时间:2026-10-05 04:38:38